물류센터, 임대인 시장으로 재편... 물류센터 확보 경쟁 불 지피나
실거래가 개발원가보다 저렴한 시장, 실질임대료는 상승 중
수도권 물류 부동산 시장이 금융권 프로젝트파이낸싱(PF) 경색과 원자재·인건비 등 공사비 급등이 복합적으로 작용하면서 대전환기를 맞이하고 있다. 과거 대규모 신규 개발을 통해 자산 규모를 늘리던 개발 중심 패러다임이 사업성 단절로 막을 내리고, 이미 준공된 우량 실물 자산을 직접 매수하여 선점하는 전략이 시장의 새로운 주류로 자리 잡는 모양새다.
부동산 자산관리 전문기업 신영에셋이 발표한 ‘수도권 물류센터 시장 리포트’에 따르면, 수도권 A급 상온 물류센터를 새로 짓는 데 드는 실효 개발원가는 평당 800만~1,000만 원 선까지 치솟았다. 토지비와 건축비, 금융비용이 한꺼번에 상승함에 따라 신규 인허가 및 착공 면적은 급격한 하향 곡선을 그리고 있으며, 시장은 구조적인 ‘공급 절벽(Supply Cliff)’인 상황이다. 이러한 공급의 정체는 이미 준공돼 가동 중인 우량 물류센터의 희소성을 끌어올리며 물류 임대차 시장의 주도권을 임대인 중심으로 빠르게 이동시키고 있다. 이에 따라 물류기업들의 대응에도 변화가 필요할 것으로 보인다.
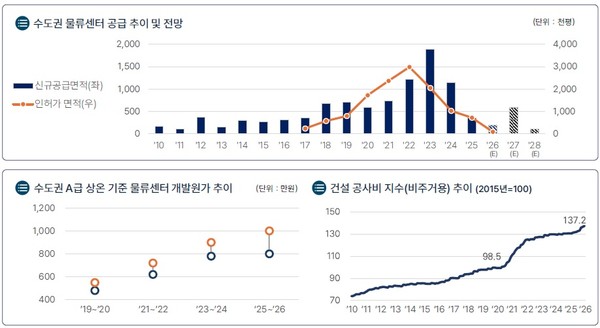
수도권 물류센터 공급 추이 및 전망
실거래가, 개발 원가 대비 20~30% 저렴
리포트에 따르면 현재 수도권 A급 상온 및 복합물류센터의 실거래가격은 평당 500만 ~ 1,000만 원 수준을 형성하고 있다. 이는 신규 개발 원가 대비 20 ~ 30%가량 낮게 형성된 금액이다. 즉, 현재는 새로 짓는 것보다 기성 물류센터를 인수하는 것이 비용 측면에서 현저히 유리한 상황이다. 신규 공급이 줄어든 상황에서 블랙스톤(Blackstone), KKR, 스타우드 캐피탈(Starwood Capital) 등 글로벌 펀드들은 수도권 핵심 물류 거점을 대거 사들이고 있는 것으로 파악되고 있다. 실제로 연도별 수도권 물류센터 투자 주체 비중을 살펴보면, 해외 자본 비중은 2021년 34.1%, 2022년 27.1%, 2023년 46.8%, 2024년 33.7%에서 2025년 74.7%로 급증하며 시장 거래를 주도한 것으로 집계됐다. 주요 거래로는 2025년 인천 서부권의 메가급 물류 거점인 ‘청라로지스틱스센터(연면적 130,152평)’를 KKR이 1조 300억 원(평당 791만 원)에 인수했고, 영종도 ‘아레나스 영종(연면적 5만 6,294평)’은 캡스톤자산운용에 4,320억 원(평당 767만 원)에 매각됐다. 남양주 북부권의 ‘MQ 로지스큐브 화도(1,340억 원)’와 ‘화도 물류센터(1,050억 원)’는 블랙스톤 계열 펀드가 사들였으며, 이천의 ‘로지스포인트 호법(790억 원)’과 ‘이천 매곡 DC 물류센터(940억 원)’ 역시 각각 스타우드캐피탈과 KKR이 인수를 완료했다.
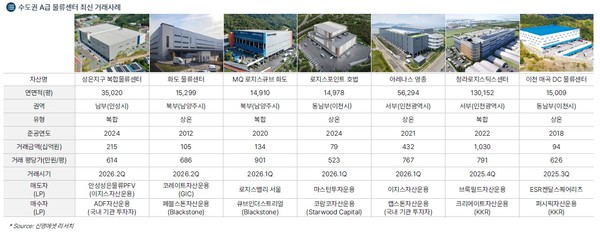
수도권 A급 물류센터 최신 거래사례
Rent Free 축소로 높아지는 실질 임대료
공급 정체 현상과 입지 우위 자산 선호가 맞물리면서 물류 현장의 임대차 계약 조건 구조도 크게 바뀌고 있는 것으로 나타났다. 보고서에 따르면 과거 공실 해소를 위해 관행적으로 제공되던 무상 임대(Rent Free) 기간이 대폭 축소되고 명목 임대료(Face Rent)가 인상되면서, 임차인이 실제로 부담하는 실질 임대료(Effective Rent)가 수도권 전반에서 상향 평준화되는 추세다. 이는 물류 자산의 순영업소득(NOI)을 개선시키지만 물류센터를 임차해 사용하는 기업들에게는 물류비 상승 부담으로 작용하고 있다는 분석이다. 특히 주요 프라임 물류센터 임대차 계약 시 연 2.0% ~ 3.0% 수준의 정률 인상 및 소비자물가지수(CPI) 연동(Escalation) 조항이 표준 계약 조건으로 빠르게 자리를 잡아가고 있다. 실제 GIC가 투자하고 롯데글로벌로지스가 임차한 ‘롯데덕평물류센터’는 연 2.0% ~ 2.5%, KKR과 쿠팡이 체결한 ‘청라로지스틱스’는 연 2.5%, 워버그핀커스와 대상웰라이프가 계약한 ‘삼성로지스물류센터’는 연 3.0%의 연간 임대료 인상 조항이 적용되어 운용되고 있는 것으로 나타났다. 때문에 물류센터를 임차해야 하는 물류기업들은 더 높은 임대료 조건을 수용하거나 사전 선임대 확약을 추진해야 하는 부담을 안게 될 것으로 보인다.
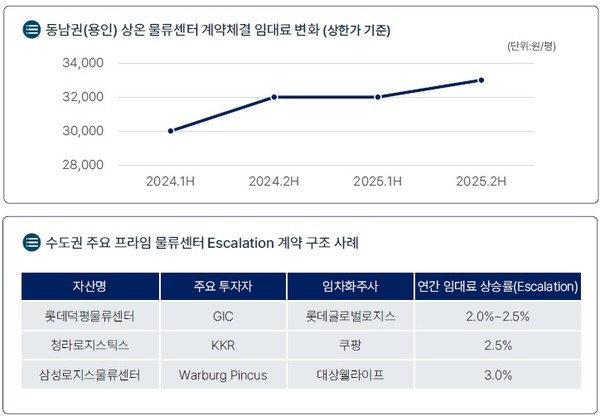
상온 물류센터 계약체결 임대료 변화
입지별 차별화 현상 뚜렷, 지역별 선호 달라져
권역별 시세 스펙트럼과 물류 네트워크 가치에 따른 입지별 차별화 현상도 뚜렷해지고 있다. 리포트에 따르면 인천·청라 등 서부 및 서북부권(실거래가 평당 700만 ~ 800만 원, 개발 원가 900만 ~ 1,000만 원)은 라스트마일(Last-Mile) 배송 입지 우위를 바탕으로 낮은 공실 리스크와 임대료 인상 연동 효과가 기대돼 프라임 자산 선점 대상 1순위로 꼽히고 있다. 반면 용인·이천 등 동남권(실거래가 평당 550만 ~ 650만 원)과 안성·평택 등 남부권(실거래가 평당 500만 ~ 600만 원)은 개발 원가 대비 매매가 할인 폭이 크고 경·공매 가격(평당 450만~500만 원)과의 갭이 명확해 3PL 거점 임차나 전략적 투자자(SI)의 자가 물류센터 직매입 지역으로 평가받고 있다. 아울러 리파이낸싱 실패 등으로 경·공매 시장에 나온 부실 자산(평당 450만 ~ 550만 원, 하한가)을 인수하여 수요가 적은 저온 시설을 상온 시설로 용도 전환하고 임대차를 재구조화하는 ‘Value-Add(가치 제고)’ 전략도 활발히 나타나고 있다. 한 관계자는 “공사비 급등과 PF 경색으로 인한 신규 개발 단절은 역설적으로 준공된 실물 물류 자산의 희소성과 가치를 지켜주는 방파제 역할을 하고 있다”며 “실질 임대료 상승과 개발 원가 대비 저평가된 시세를 기회로 삼아 수도권 물류 네트워크를 선제적으로 재편하려는 화주 및 대형 자본의 거점 선점 움직임은 앞으로 더욱 거세질 것”이라고 예측했다.
물류 효율성과 네트워크 안정성을 갖추려면
수도권 물류센터 공급 정체 현상이 상당 기간 지속될 것으로 전망됨에 따라, 물류 효율성과 배송 속도 경쟁력을 확보하기 위한 화주와 물류 기업들의 주요 거점 확보전이 더욱 치열해질 것으로 보인다. 때문에 전문가들은 미리 이에 대한 대비가 필요하다고 조언하고 있다. 한 전문가는 “물류센터 공급이 급감해 이미 준공된 A급 상온센터의 희소성이 높아지고 있다”며 “공간 부족 리스크를 대비하기 위해서는 검증된 물류센터를 장기 임대하는 것이 필요할 것으로 보인다”고 조언했다. 다른 전문가는 “저평가된 물류센터를 직접 인수하는 것도 장기적으로는 비용 절감에 유리할 수 있다”며 “안성, 평택 등 남부권은 자금 여력이 있는 실수요 기업이 매입하기 좋은 권역으로 보인다”고 설명했다. 이어 그는 “경‧공매와 NPL성 자산도 눈여겨볼 만 하다”며 “경‧공매나 NPL성 자산을 저렴하게 인수해 용도를 전환하는 것도 고려해볼만한 선택지”라고 전했다.